
11月に来る、2回目の所得税──「予定納税 第2期」と減額申請のはなし
個人事業主やフリーランスの方のもとには、11月にもう一度、所得税を納めるタイミングがやってきます。「予定納税」の第2期です。これは、前もって所得税の一部を納めておく仕組みで、対象となる方には税務署から通知が届きます。実は、今年の業績によっては納める額を減らせる「減額申請」という選択肢もあります。期限が来てから慌てないよう、秋のうちに要点を押さえておきましょう。
予定納税とは ── 所得税の「前払い」
予定納税は、前の年の所得税が一定額以上だった方が、その年の所得税の一部を前もって納めておく制度です。1年分をまとめて払う負担をならす意味合いがあり、対象になる方には税務署から金額の通知が届きます。納めた分は、翌年の確定申告で最終的な税額と精算されるため、払いすぎになった場合は戻ってきます。添付の図解のように、「確定申告→7月(第1期)→11月(第2期)→翌年の確定申告で精算」という一年の流れになります。
対象になるのは、前の年の確定申告で計算された「予定納税基準額」が一定の金額(原則15万円)以上になった方です。ご自身が対象かどうかは、税務署から通知が届くかどうかでも分かります。通知が来たら、まずは金額と納期限に目を通しておきましょう。
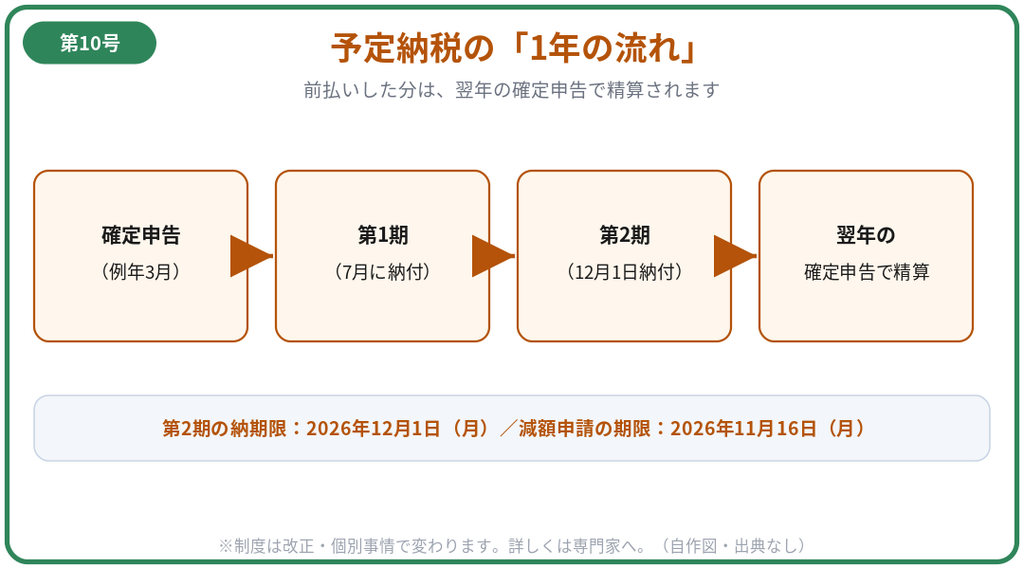
11月に「第2期」の納付がある
予定納税は、原則として7月と11月の2回に分けて納めます。今年の第2期分の納期限は、2026年11月30日が日曜にあたるため、翌12月1日(月)です。金額は、届いた通知書で確認できます。振替納税を利用している方は口座から自動で引き落とされますので、うっかりの残高不足に注意しましょう。通知が来ると「決まった額を必ず納めるもの」と思いがちですが、次に触れるとおり、減らせる場合もあります。
なお、第1期分(7月)をすでに納めている方にとっては、今回が今年2回目の予定納税ということになります。第1期分を減額していなくても、第2期分だけを対象に減額を申請することもできます。
業績が下がった年は「減額申請」という選択肢
予定納税の額は、前の年の実績をもとに計算されます。そのため、今年の業績が前年より落ち込んでいる場合、「前年ベースのままだと払いすぎ」になることがあります。そんなときは、今年の見込みをもとに納税額を減らしてもらう「減額申請」ができます。第2期分の申請期限は、2026年11月15日が日曜のため、11月16日(月)までです。
たとえば、前年は大きな案件で売上が伸びたけれど、今年はその反動で落ち着いている、あるいは大きな設備投資をして利益が圧縮された――といった年は、減額申請を検討する価値があります。手元の資金を必要以上に税金として先払いせずに済めば、その分を事業の運転資金に回せます。
反対に、今年は例年どおり、あるいは前年より好調だという場合は、無理に手を加えず、通知どおりに納めておけば問題ありません。減額申請は「使える場面では使える」という選択肢として、頭の片隅に置いておきましょう。
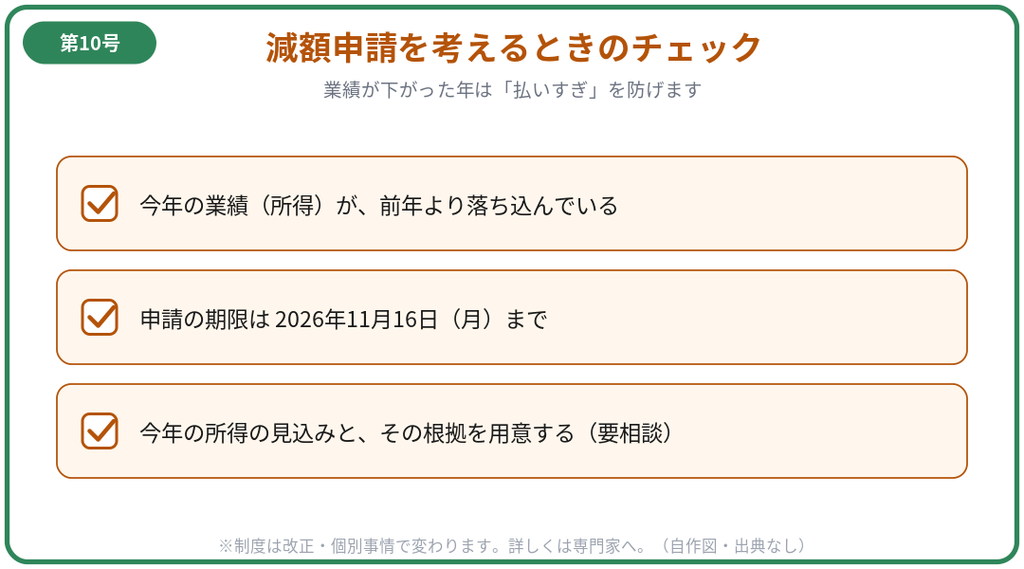
「納税」も、資金繰りのイベントとして
予定納税は、まとまった現金が出ていくタイミングです。年末は賞与や仕入れ、各種の支払いも重なりやすい時期。「12月1日に、いくら出ていくのか」を早めにカレンダーに書き込んでおくだけで、資金繰りの見通しはぐっと立てやすくなります。減額申請の余地があるかどうかも、あわせて確認しておきましょう。納税の予定を先に「見える化」しておくことが、年末の資金繰りを落ち着かせる第一歩です。
とくに、事業用とプライベートの口座を分けている方は、あらかじめ納税用の資金を別の口座によけておくと、うっかり使ってしまう心配がありません。「入ってきたお金の一部は、いずれ納める税金分」と考えておくと、納期が来ても慌てずに済みます。
気をつけたいこと
通知が来ると「必ずこの額を納めなければ」と思いがちですが、条件に当てはまれば減額できる場合があります。一方で、減額申請には今年の所得の見込みを示す根拠が必要で、いくらで申請するのが妥当かは判断に迷うところです。低く見積もりすぎても、あとで足りなくなることもあります。ご自身のケースが減額の対象になりそうか、どの程度が妥当かは、状況によって変わりますので、判断に迷う点は、詳しくは専門家にご相談ください。
なお、予定納税額の減額申請の手続きは国税庁「所得税及び復興特別所得税の予定納税額の減額申請手続」でも確認できます。
ちょうど同じ11月には、法人の中間申告の期限を迎える会社もあります。法人・個人どちらも動きが重なる時期なので、あわせて確認しておくと安心です。
私たち税理士法人長谷川共同会計事務所は、予定納税や減額申請の見極めから、納税を織り込んだ資金繰りの設計まで、個人事業主の方に寄り添って一緒に考えてまいります。「今年は少し厳しいかもしれない」と感じている方は、期限に余裕のあるいまのうちに、どうぞお気軽にご相談ください。