
紙の手形・小切手が使えなくなる日へ──今から始める「電子化」の備え
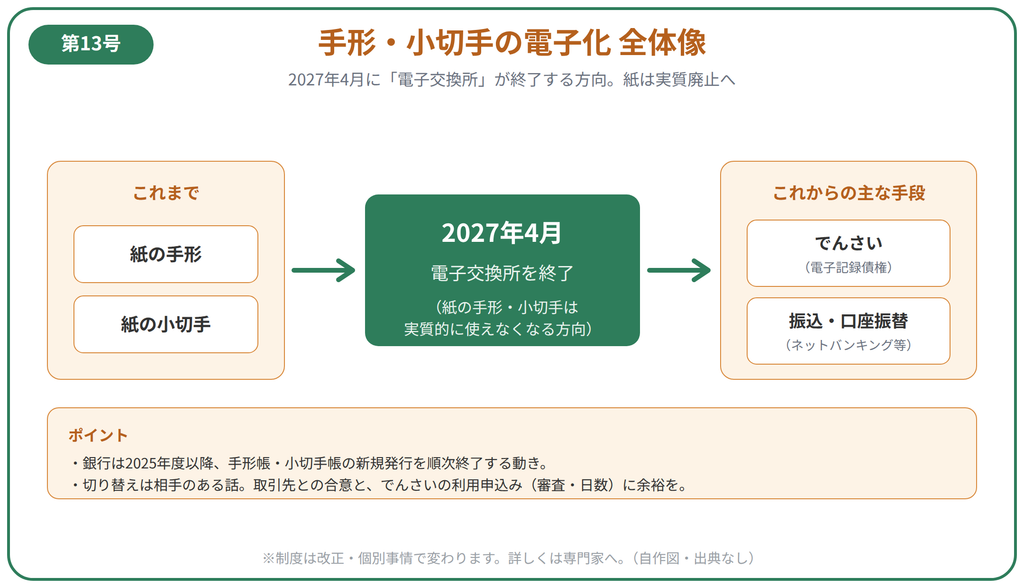
取引の支払いや回収に、いまも紙の手形や小切手を使っている会社は少なくありません。しかし、その紙の手形・小切手が「使えなくなる」方向に大きく動いていることは、意外と知られていません。全国銀行協会は、手形や小切手をやり取りする「電子交換所」を2027年4月に終了する方針を示しています。つまり、これまで当たり前だった支払い手段が、あと1年あまりで実質的に姿を消していくということです。今回は、なぜ廃止に向かうのか、代わりに何を使うのか、そして経営者がいまのうちに何をしておけばよいのかを、やさしく整理します。
何が起きようとしているのか
きっかけは、2021年に政府が示した成長戦略です。そこで「約束手形の利用の廃止と、小切手の全面的な電子化」という方針が打ち出され、全国銀行協会は、電子交換所での手形・小切手の交換高を2026年度末(2027年3月末)までにゼロにするという自主的な行動計画を立てました。これを受けて、大手銀行や地方銀行は、2025年度以降、手形帳・小切手帳の新規発行を順次取りやめる動きを進めています。
紙の手形・小切手には、発行や管理にコストがかかる、郵送や保管の事務負担が大きい、盗難・紛失や印紙税の負担がある、といった課題がありました。社会全体のデジタル化の流れのなかで、これらを電子的な仕組みに置き換えていこう、というのが今回の大きな狙いです。
代わりに何を使うのか
紙の手形・小切手に代わる手段として、主に次のようなものがあります。ひとつは「でんさい(電子記録債権)」です。これは、手形のように「支払期日にお金を受け取る権利」を電子的に記録・やり取りする仕組みで、全国の金融機関が参加する「でんさいネット」を通じて利用します。紙の手形と同じように、支払期日までのサイト(猶予期間)を設けたり、期日前に資金化(割引)したりすることもできます。
もうひとつは、インターネットバンキングによる振込や口座振替への切り替えです。取引先とのあいだで「そもそも手形・小切手を使わず、期日に振込で支払う」という形に見直すケースも増えています。どの方法が自社に合うかは、取引先との関係や、支払い・回収のサイクルによって変わってきます。
経営者が「いま」やっておきたいこと
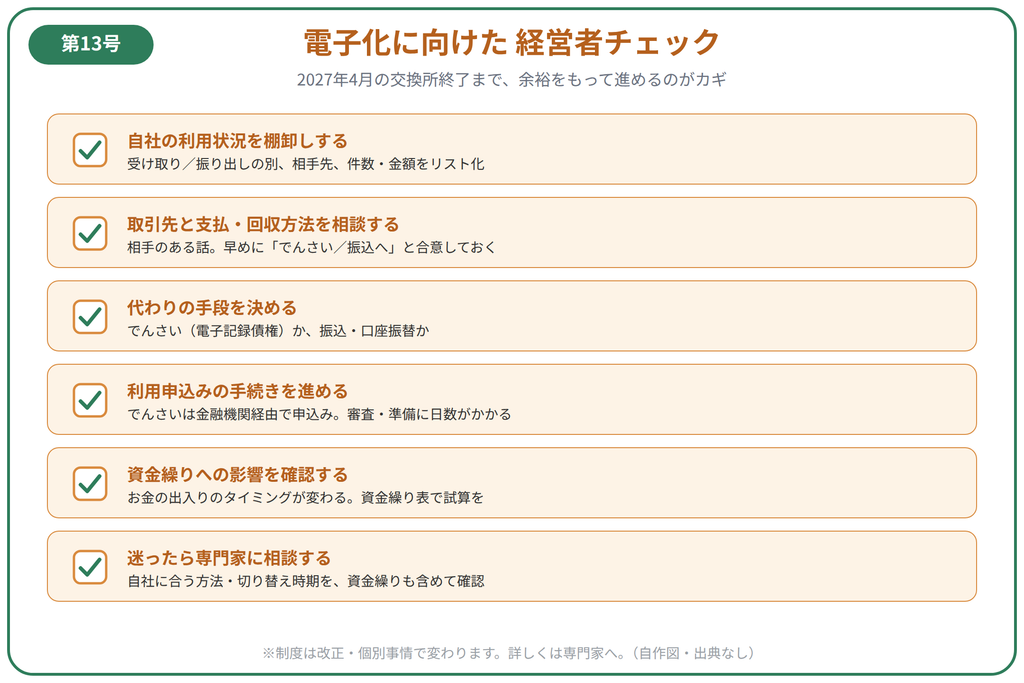
まず取りかかりたいのは、自社が手形・小切手をどれくらい使っているかの棚卸しです。「受け取っている」のか「振り出している(支払っている)」のか、相手はどこか、金額と件数はどのくらいか。ここが分かると、影響の大きさが見えてきます。
次に、取引先との支払い・回収方法の見直しです。手形・小切手をやめる以上、相手のある話なので、早めに「今後はでんさい、あるいは振込に切り替えたい」と相談し、合意しておくことが欠かせません。でんさいを使うには金融機関を通じた利用申込みが必要で、審査や準備に日数もかかります。ぎりぎりになって慌てないよう、余裕をもって動いておきたいところです。
そして忘れてはならないのが、資金繰りへの影響の確認です。手形は「支払いを先延ばしできる」機能を持っていたため、支払い方法が変わると、お金が出ていくタイミングや入ってくるタイミングがずれることがあります。切り替えの前に、資金繰り表で「いつ・いくら」動くのかを一度シミュレーションしておくと安心です。
気をつけたいこと
すでに受け取っている手形・小切手は、これまでどおり期日に取り立てができますが、期日管理は引き続きしっかり行いましょう。また、手形・小切手をやめても当座預金そのものがすぐ不要になるわけではないので、口座の扱いは金融機関に確認してください。取引先に支払いサイトの変更をお願いする場合は、下請取引などで一方的に不利な条件を強いる形にならないよう配慮することも大切です。
「うちはどの方法に切り替えるのがよいのか」「資金繰りへの影響はどれくらいか」は、取引の中身や相手先によって一社ごとに変わります。判断に迷う点は、詳しくは専門家にご相談ください。最新の対応時期やスケジュールは、取引金融機関や全国銀行協会の公式情報でもご確認いただけます。 あわせて、請求書や領収書をメールやPDFでやり取りしている場合は、電子取引データの保存ルールへの対応も年内に確認しておくと安心です。
私たち税理士法人長谷川共同会計事務所は、手形・小切手の棚卸しから、でんさい・振込への切り替え、そして資金繰りへの影響の確認まで、御社のペースに合わせて一緒に整えてまいります。「そろそろ考えないと」と感じている経営者の方は、期限まで余裕のあるいまのうちに、どうぞお気軽にご相談ください。