
経営者の退職金と会社の倒産対策。ふたつの共済を年内に見直す
秋も深まると、経営者の頭に浮かんでくるのが「今年の利益と、そこにかかる税金」です。「思ったより利益が出た年ほど、何か手を打っておけばよかった」と、決算や確定申告の時期になって感じる方は少なくありません。そんなときに、まず候補に挙がるのが「共済」の制度です。今回は、掛金がそのまま経費や所得控除になり、しかも「もしものときの備え」にもなる2つの共済を、経営者の目線でやさしく整理します。どちらも、法人なら決算月まで、個人なら年内(12月31日)までの手続きがポイントになります。
まず押さえたい「2つの共済」
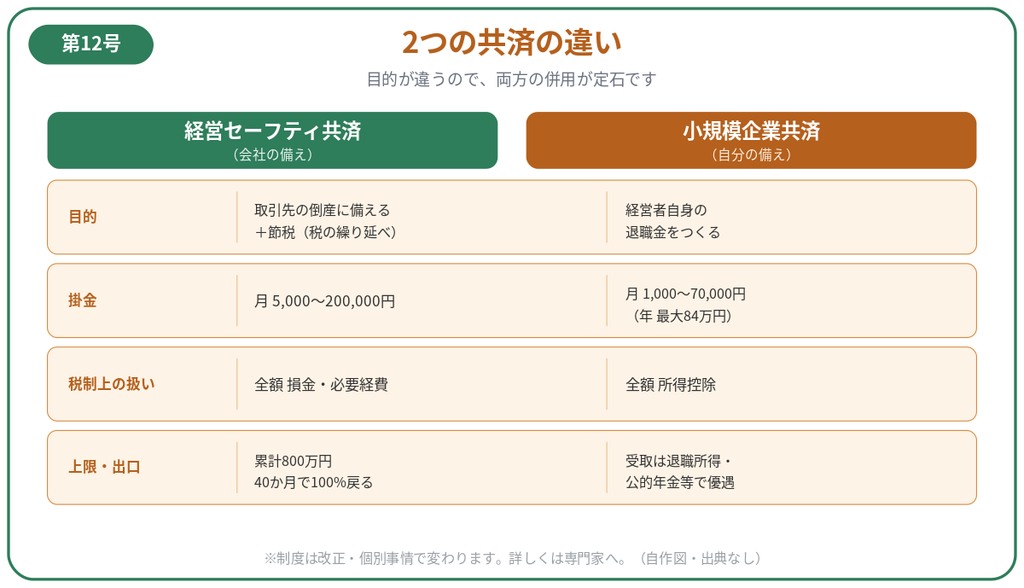
節税の文脈でよく登場する共済には、性格の違う2つがあります。ひとつは会社(法人・個人事業)の「倒産への備え」を兼ねる経営セーフティ共済(中小企業倒産防止共済)、もうひとつは経営者ご自身の「退職金づくり」のための小規模企業共済です。どちらも国の機関である中小企業基盤整備機構(中小機構)が運営しています。目的がまったく違うため、両方に加入して併用するのが定石です。添付の図解のように、「会社の備え」と「自分の備え」を分けて考えると分かりやすくなります。
経営セーフティ共済 ── 会社の備え+税金の繰り延べ
経営セーフティ共済は、取引先が倒産したときに、無担保・無保証で掛金の一定倍まで借入れができる「連鎖倒産」への備えの制度です。あわせて、掛金が税金の面でも効いてきます。掛金は月5,000円から20万円まで選べ、支払った額は全額を損金(法人)または必要経費(個人)にできます。積み立ての上限は累計800万円です。
税金の面で覚えておきたいのは、これは「節税」というより「税金の繰り延べ」だという点です。掛金を払った年は利益を圧縮できますが、解約して解約手当金を受け取る年には、その全額が収入(益金)になります。40か月以上納めていれば掛金の100%が戻りますが、受け取った年に利益がなければ、そこで課税されてしまいます。つまり「いつ、どんな年に解約するか」という出口までをセットで考えることが大切です。なお、令和6年度の税制改正で、解約後2年間は再加入しても掛金を損金にできない、という制限も設けられました。
小規模企業共済 ── 経営者自身の退職金づくり
小規模企業共済は、個人事業主や小規模な会社の役員が、自分自身のために積み立てる「退職金」の制度です。こちらの魅力は、掛金がまるごと所得控除(小規模企業共済等掛金控除)になること。掛金は月1,000円から7万円まで選べ、年間で最大84万円が所得から差し引けます。
受け取るときの扱いが優遇されているのも特長です。廃業や退職に合わせて一括で受け取れば「退職所得」、分割なら「公的年金等」として扱われ、いずれも通常の所得よりも税負担が軽くなるように設計されています。「今の所得税・住民税を抑えながら、将来の自分の退職金を準備できる」という、経営者にとって使い勝手のよい制度です。
なぜ「年末・決算前」がカギになるのか
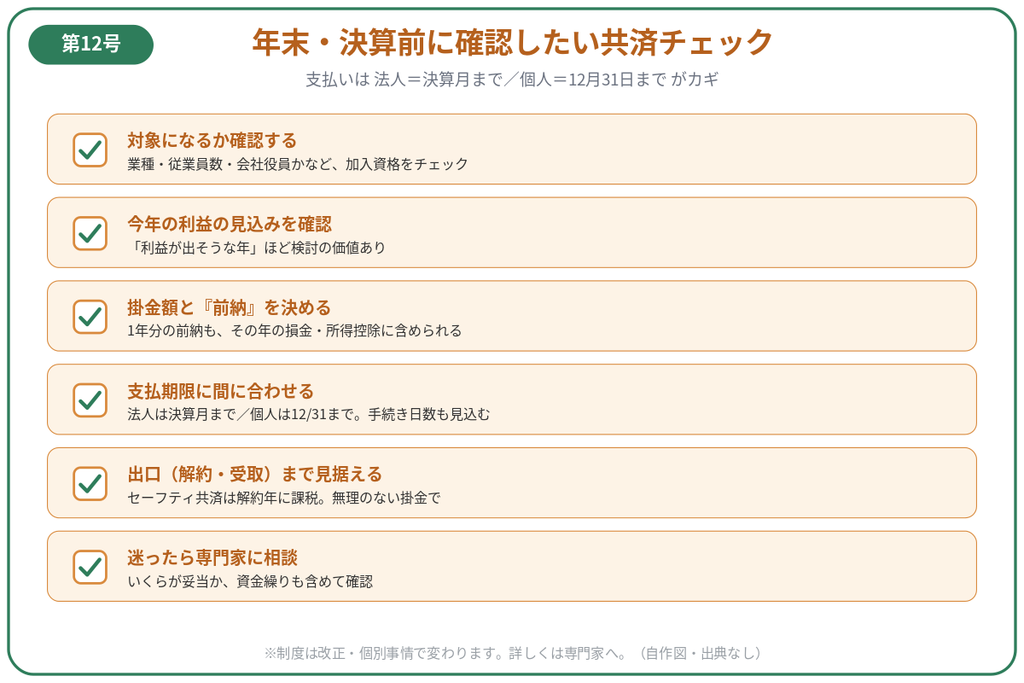
共済の掛金が今年の節税につながるのは、あくまで「その年(その事業年度)に支払った分」です。ここで効いてくるのが前納という仕組み。どちらの共済も、掛金を1年分まとめて前払いでき、その前納分も、支払った年の損金・所得控除に含められます。たとえば決算間近に「今年は利益が出そうだ」と分かったとき、月払いに加えて翌1年分を前納すれば、その年の課税所得をまとめて圧縮できる、というわけです。
ただし、これは支払いが年内(法人は決算月まで)に完了していることが前提です。加入の申込みから手続き完了まで日数もかかります。だからこそ、決算や年末を迎える少し前――いまの時期に、「入るか」「いくら払うか」「前納するか」を見極めておくことが大切になります。
気をつけたいこと
共済は使い方しだいで頼もしい制度ですが、いくつか注意点もあります。経営セーフティ共済は前述のとおり「繰り延べ」なので、出口で利益とぶつかると節税効果が薄れます。小規模企業共済は、加入後の短期間で任意解約すると元本割れすることがあります。また、どちらも加入できる資格(業種や従業員数、事業の規模など)が決まっています。「入れると思っていたら対象外だった」「思ったより資金繰りを圧迫した」とならないよう、掛金は無理のない範囲で設定するのが基本です。
自社や自分がどの制度の対象になるのか、いくらの掛金が適切か、前納すべきかどうかは、今年の利益の見込みや資金繰り、将来の計画によって変わります。判断に迷う点は、詳しくは専門家にご相談ください。最新の掛金や制度の詳細は、中小機構の公式情報でもご確認いただけます。
なお、経営セーフティ共済の制度概要は中小企業基盤整備機構「経営セーフティ共済とは」のページでも確認できます。
決算前の備えとあわせて、上半期の数字を見直す「中間チェック」も行っておくと、共済の活用額や納税額の見通しがより立てやすくなります。
共済の掛金を検討する前に、上半期の数字を見直す「中間チェック」を行っておくと、無理のない金額を判断しやすくなります。
私たち税理士法人長谷川共同会計事務所は、今年の着地の見込みを一緒に確認しながら、共済の活用が本当に効くのか、いくらが妥当かを、資金繰りまで含めて一緒に考えてまいります。「今年は利益が出そうだ」「将来に備えたい」と感じている経営者の方は、決算月・年末に余裕のあるいまのうちに、どうぞお気軽にご相談ください。